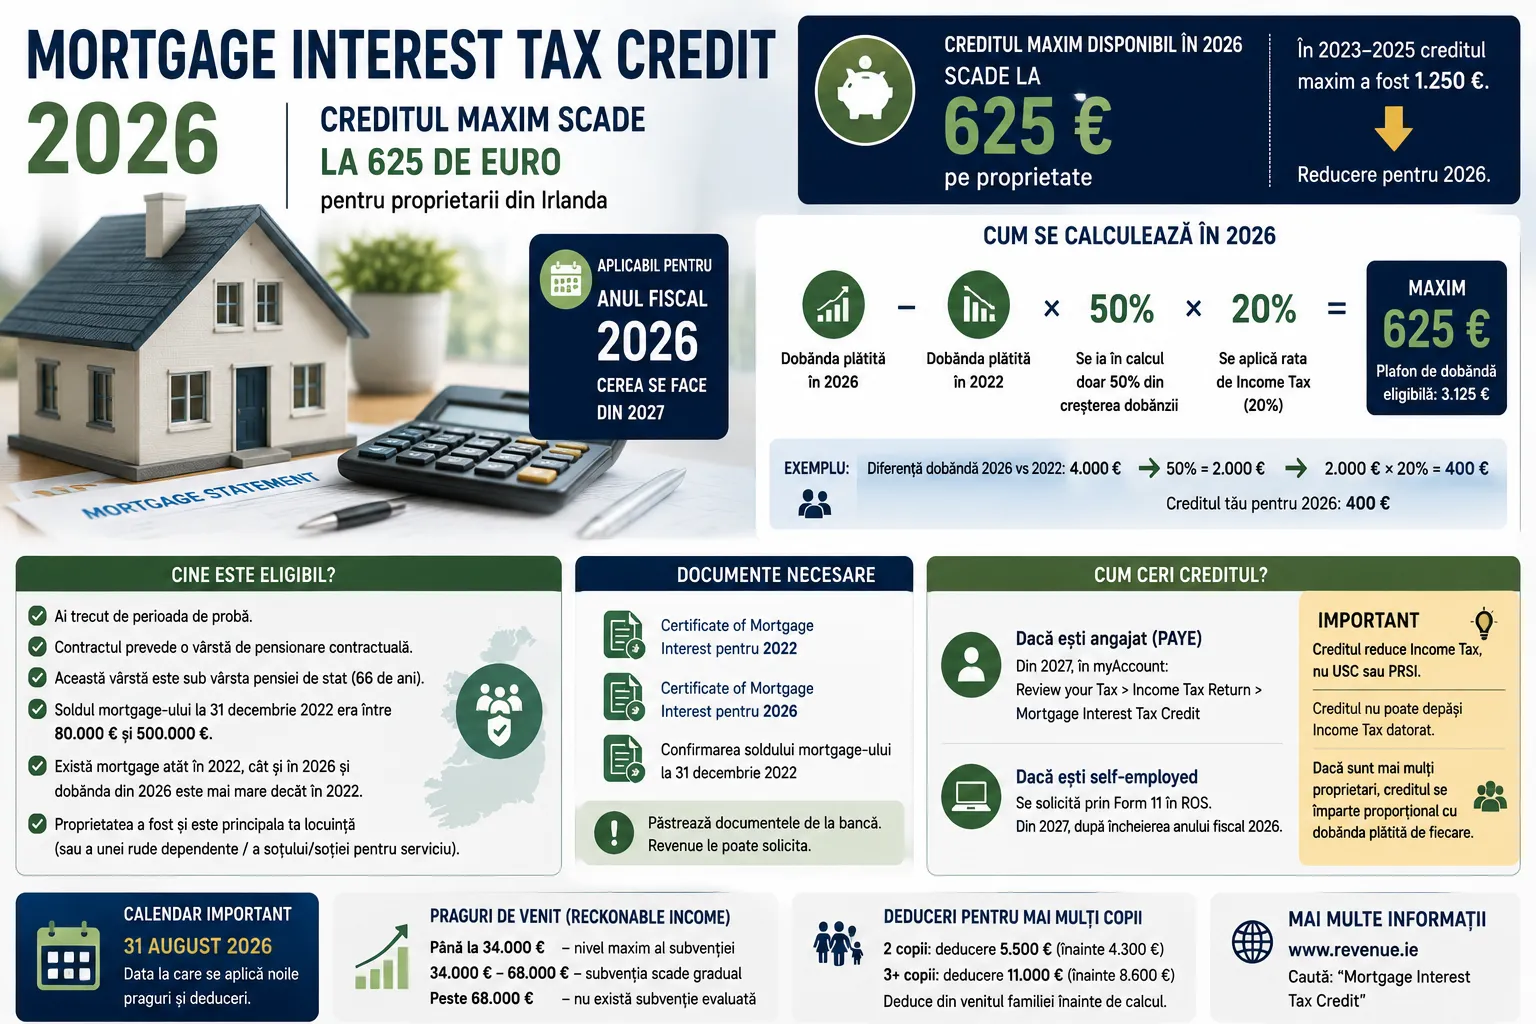
Proprietarii din Irlanda care au fost afectați de creșterea dobânzilor ipotecare mai pot beneficia de Mortgage Interest Tax Credit pentru anul 2026, dar sprijinul este mai mic decât în anii anteriori. Pentru 2023–2025, creditul putea ajunge la 1.250 de euro pe proprietate. Pentru 2026, plafonul scade la 625 de euro.
Reducerea nu înseamnă însă că fiecare persoană cu mortgage primește automat 625 de euro. Creditul se calculează pe baza diferenței dintre dobânda plătită în 2026 și cea plătită în 2022, iar Revenue aplică o formulă specifică.
Cum se calculează în 2026
Pentru 2026, Revenue ia în calcul numai 50% din creșterea dobânzii față de 2022. Apoi, asupra sumei eligibile se aplică rata standard de Income Tax de 20%.
Suma de dobândă asupra căreia se poate acorda relief este plafonată la 3.125 de euro, ceea ce produce un credit maxim de:
3.125 € × 20% = 625 €
Practic, dacă dobânda plătită în 2026 este cu 4.000 de euro mai mare decât în 2022, se ia în calcul 50% din diferență, adică 2.000 de euro. Creditul rezultat este 20% din 2.000, adică 400 de euro. Exact acest tip de calcul este folosit și în exemplul publicat de Revenue.
Soldul mortgage-ului trebuie să fi fost între 80.000 și 500.000 €
Una dintre cele mai importante condiții privește situația creditului la 31 decembrie 2022.
Pentru a intra în schemă, outstanding mortgage balance trebuia să fie de cel puțin 80.000 € și cel mult 500.000 € la acea dată. Dacă soldul era de 75.000 sau de 520.000 de euro, creditul nu este disponibil, chiar dacă dobânda a crescut ulterior.
Trebuie, de asemenea, să fi existat un qualifying loan atât în 2022, cât și în anul 2026 și să existe efectiv o creștere a dobânzii plătite.
Locuința trebuie să fie una eligibilă
Pentru majoritatea românilor din Irlanda, proprietatea trebuie să fi fost principal private residence, adică locuința principală, atât în 2022, cât și în 2026.
Revenue permite și anumite situații specifice: proprietatea poate fi locuința principală a unei rude dependente sau locuința utilizată de soț/soție pentru a putea merge la serviciu.
Nu sunt eligibile proprietățile care nu sunt în regulă cu Local Property Tax, cele care nu respectă planning permissions sau anumite achiziții de la connected parties la prețuri semnificativ peste valoarea reală.
Nu primești neapărat toți cei 625 €
Mortgage Interest Tax Credit reduce Income Tax, nu USC sau PRSI.
Dacă ai, de exemplu, dreptul teoretic la 500 de euro credit, dar Income Tax liability rămasă pentru anul respectiv este doar 300 de euro, nu vei putea utiliza mai mult de 300 de euro. Revenue precizează clar că valoarea creditului nu poate depăși obligația efectivă de Income Tax.
De asemenea, limita de 625 de euro este per proprietate, nu per proprietar. Dacă un cuplu sau doi coproprietari plătesc împreună mortgage-ul, există un singur credit pentru casă, iar Revenue îl împarte în funcție de proporția dobânzii plătite de fiecare.
Ce documente trebuie păstrate
Pentru cererea aferentă anului 2026, Revenue solicită trei documente esențiale:
- Certificate of Mortgage Interest pentru 2022;
- Certificate of Mortgage Interest pentru 2026;
- confirmarea soldului mortgage-ului la 31 decembrie 2022.
Aceste documente se cer de la banca sau instituția care a acordat creditul. Angajații PAYE le pot încărca în Receipts Tracker din myAccount, iar persoanele self-assessed le pot transmite prin ROS.
Cererea propriu-zisă pentru anul 2026 se face după încheierea anului fiscal, deci din 2027. Pentru PAYE, procedura este în myAccount, prin „Review your Tax”, apoi Income Tax Return și secțiunea Mortgage Interest Tax Credit. Pentru self-employed, creditul se solicită prin Form 11 în ROS.
Un ultim detaliu: dacă mortgage-ul nu a fost activ întregul an în 2022 sau 2026, Revenue ajustează proporțional atât dobânda comparată, cât și plafonul maxim. În aceste cazuri, creditul maxim poate fi sub 625 de euro.
Pentru proprietarii români din Irlanda, verificarea corectă începe cu trei cifre: soldul mortgage-ului la 31 decembrie 2022, dobânda totală plătită în 2022 și dobânda totală plătită în 2026. Fără aceste trei valori nu se poate estima realist creditul.
Surse folosite
Revenue Ireland – Mortgage Interest Tax Credit Overview.
Revenue Ireland – Qualifying Conditions.
Revenue Ireland – How Much Can You Claim?
Revenue Ireland – How to Claim.
Revenue Ireland – More Than One Claimant.
Department of Finance – Budget 2026 tax measures.