În august 2026 există două inițiative oficiale legate de pensii care pot fi ușor confundate. Una privește aproximativ un milion de persoane cu venituri mici și este administrată de HMRC. Cealaltă vizează anumite persoane self-employed cu ani incompleți în National Insurance record și poate afecta viitoarea State Pension. Cele două scheme nu sunt același lucru.
Campania de un milion de persoane: nu este despre State Pension
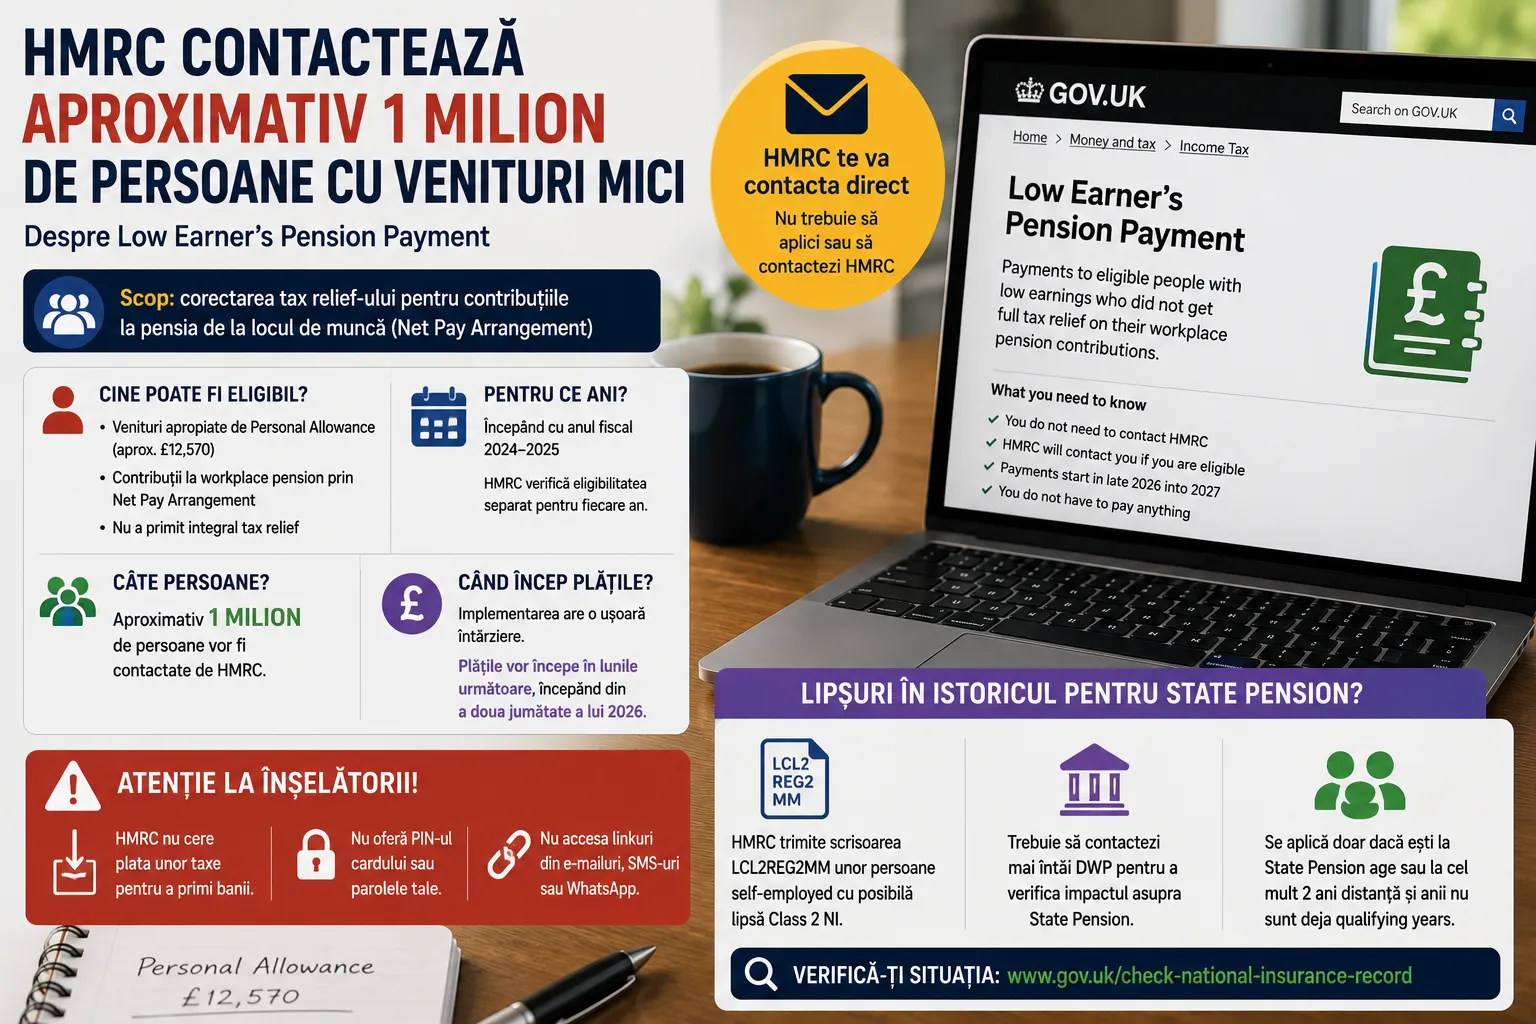
HMRC anunțase inițial că, din august 2026, va începe să contacteze aproximativ un milion de persoane eligibile pentru Low Earner’s Pension Payment.
Plata este destinată angajaților cu venituri apropiate de Personal Allowance – de regulă în jurul valorii de £12.570 – care au contribuit la o workplace pension printr-un sistem Net Pay Arrangement, dar nu au beneficiat integral de tax relief pentru contribuțiile lor.
Aceasta nu este o plată suplimentară de State Pension și nici o metodă de completare a National Insurance record.
HMRC verifică eligibilitatea separat pentru fiecare an fiscal începând cu 2024–2025.
Ultima actualizare: plata începe cu o mică întârziere
În Employer Bulletin publicat în august 2026, HMRC a anunțat că implementarea schemei a suferit o mică întârziere.
Plățile pentru contribuțiile efectuate în anul fiscal 2024–2025 ar urma să înceapă „în lunile următoare”. Introducerea va fi graduală, pe parcursul restului anului 2026 și până la începutul lui 2027.
Prin urmare, un român care crede că este eligibil nu trebuie să depună acum o cerere și nici să contacteze payroll-ul firmei.
HMRC spune explicit că va identifica persoanele eligibile și le va contacta direct. Angajatorii nu trebuie să calculeze suma, să modifice payroll-ul sau să aplice în numele salariaților.
Dar unde intră DWP și lipsurile din State Pension?
Aici apare a doua campanie.
HMRC trimite o scrisoare oficială cu identificatorul LCL2REG2MM unor persoane care au declarat venituri self-employed sau din partnership în tax returns pentru anii fiscali 2015–2016 până la 2023–2024, dar nu s-au înregistrat pentru plata Class 2 National Insurance.
Această campanie chiar poate avea legătură cu viitoarea State Pension.
Dar criteriile sunt mult mai restrictive decât „persoane cu venituri mici”. HMRC contactează numai persoane care:
- au ajuns deja la State Pension age sau sunt la cel mult doi ani de această vârstă;
- au unul sau mai mulți dintre anii respectivi care nu sunt deja qualifying years;
- au declarat venit self-employed sau partnership, fără înregistrarea corespunzătoare pentru Class 2 NIC.
Nu există în sursa oficială afirmația că această campanie ar viza un milion de persoane.
De ce scrisoarea spune să contactezi DWP
Dacă primești LCL2REG2MM, HMRC nu îți spune automat să plătești contribuțiile lipsă.
Scrisoarea cere să contactezi mai întâi Department for Work and Pensions – DWP. DWP verifică dacă plata Class 2 pentru anii lipsă ar crește efectiv State Pension entitlement.
Această verificare este importantă deoarece nu orice National Insurance gap trebuie completat. În anumite situații, persoana poate avea deja suficiente qualifying years pentru nivelul de pensie la care are dreptul.
Abia după verificarea cu DWP trebuie decis dacă plata contribuțiilor restante merită făcută.
Ce trebuie să verifice un român din UK
Dacă lucrezi ca angajat și ai avut venituri mici, verifică dacă workplace pension folosește Net Pay Arrangement. Nu trebuie să aplici pentru Low Earner’s Pension Payment înainte ca HMRC să te contacteze.
Dacă ai lucrat self-employed în perioada 2015–2016 până la 2023–2024 și te apropii de State Pension age, intră separat în serviciul GOV.UK Check your National Insurance record și verifică dacă există ani incompleți.
Iar dacă primești scrisoarea LCL2REG2MM, urmează procedura oficială: verifică autenticitatea documentului pe GOV.UK și discută cu DWP înainte de a plăti Class 2.
Diferența este esențială: aproximativ un milion de persoane sunt vizate de Low Earner’s Pension Payment administrată de HMRC; National Insurance gaps și State Pension fac parte dintr-o campanie separată, tot inițiată de HMRC, în care DWP intervine pentru verificarea impactului asupra pensiei.
Surse folosite
HMRC – Employer Bulletin, august 2026: întârzierea și implementarea Low Earner’s Pension Payment.
HMRC – Employer Bulletin, iunie 2026: aproximativ un milion de persoane și criteriile schemei.
GOV.UK / HMRC – Scrisoarea LCL2REG2MM, Class 2 National Insurance și State Pension.