Termenul fiscal din 20 august 2026 a vizat o categorie precisă de contribuabili din Italia care au ales plata în rate a sumelor rezultate din declarația fiscală. Pentru mulți români cu venituri declarate direct prin Modello Redditi, proprietăți închiriate sau alte obligații fiscale, data a putut însemna plata celei de-a doua rate pentru soldul pe 2025 și primul avans pentru 2026.
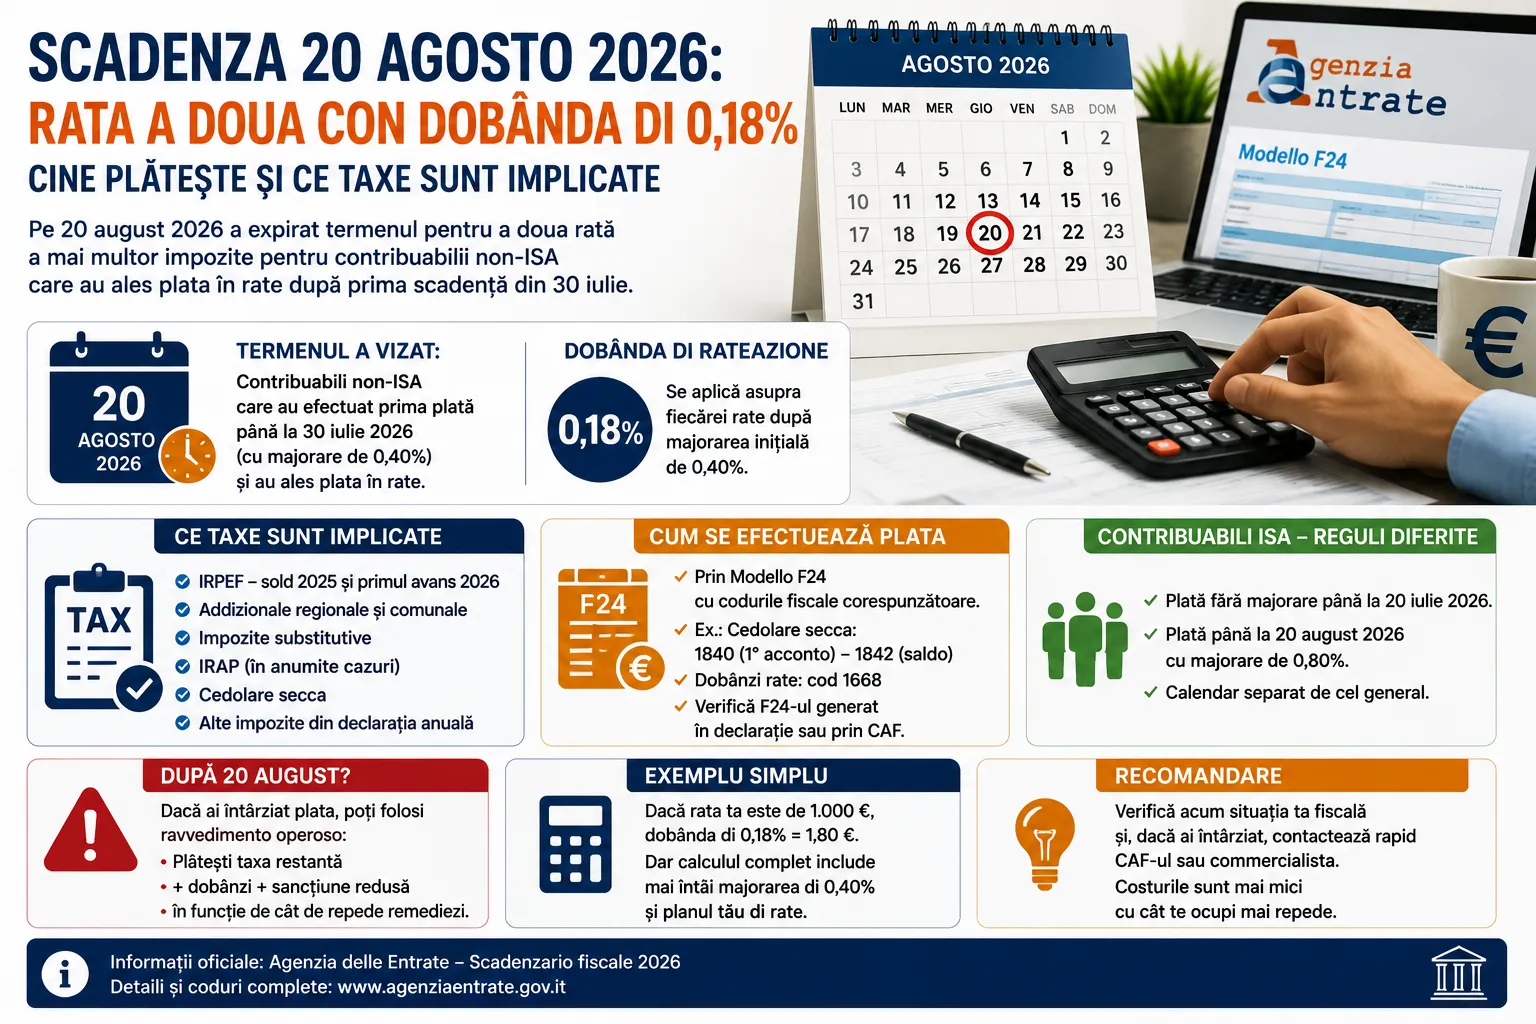
Există însă o precizare importantă: 0,18% nu este majorarea inițială pentru plata întârziată. Contribuabilii din această categorie au aplicat mai întâi o majorare de 0,40% asupra întregii sume datorate pentru că au efectuat prima plată până la 30 iulie, în loc de termenul ordinar de 30 iunie. Peste rata a doua se aplică apoi dobânda de eșalonare de 0,18%.
Cine intra la termenul din 20 august
Agenzia delle Entrate indică în principal contribuabilii diferiți de soggetti ISA care aveau taxe rezultate din declarațiile anuale și care au ales:
- să amâne prima plată până la 30 iulie 2026;
- să suporte majorarea de 0,40%;
- să împartă suma rezultată în mai multe rate.
În această categorie pot intra persoane fizice, inclusiv angajați sau pensionari care au obligații de plată rezultate din declarație, dar și antreprenori, comercianți sau alte persoane care nu intră în regimul specific ISA.
Nu trebuie confundată această situație cu cea a contribuabililor ISA. Pentru aceștia, calendarul din 2026 este diferit: Agenzia delle Entrate a prevăzut posibilitatea plății până la 20 iulie fără majorare sau până la 20 august cu o majorare de 0,80%, conform regimului special aplicabil acestei categorii.
Ce taxe puteau intra în rata din 20 august
Termenul nu privea o singură taxă.
Printre plățile pentru care Agenzia delle Entrate indică rata a doua cu dobândă de 0,18% se află:
- IRPEF, sold 2025 și primul avans 2026;
- addizionale regionale la IRPEF;
- addizionale comunale;
- anumite impozite substitutive;
- unele obligații IRAP;
- cedolare secca pentru proprietarii care au optat pentru acest regim;
- anumite taxe rezultate din venituri supuse impozitării separate.
Pentru proprietarii de locuințe închiriate cu cedolare secca, de exemplu, Agenzia delle Entrate a stabilit pentru 20 august plata celei de-a doua rate a soldului pe 2025 și a primului avans pe 2026, pentru cei care efectuaseră prima plată până la 30 iulie. Și aici se aplică majorarea inițială de 0,40% plus dobânda de 0,18% aferentă ratei.
Exemplu simplu: ce înseamnă 0,18%
Dacă suma deja recalculată și împărțită în rate conduce, de exemplu, la o rată de 1.000 de euro, dobânda de eșalonare de 0,18% reprezintă 1,80 euro.
Dar calculul complet nu se face pur și simplu aplicând 0,18% taxei inițiale. Mai întâi trebuie luată în calcul majorarea de 0,40% aplicată sumelor pentru care contribuabilul a ales plata cu 30 de zile întârziere, apoi planul de rate și dobânda corespunzătoare fiecărei scadențe.
De aceea, suma corectă este cea calculată în declarație sau de contabil/CAF, nu una estimată manual după procentul de 0,18%.
Plata se face prin F24
Pentru aceste obligații, plata se efectuează prin Modello F24, folosind codurile fiscale corespunzătoare fiecărei taxe.
În cazul cedolare secca, de exemplu, Agenzia indică între codurile utilizate 1840 pentru primul avans și 1842 pentru sold, iar dobânzile de eșalonare folosesc codul 1668.
Pentru IRPEF sau alte obligații, codurile diferă, motiv pentru care contribuabilul trebuie să folosească F24-ul generat în urma declarației sau să verifice datele cu intermediul care a întocmit-o.
Ce faci dacă ai ratat 20 august
Cum astăzi este 26 august 2026, termenul a trecut deja.
Cine trebuia să plătească și nu a făcut-o nu ar trebui să aștepte următoarea rată și să presupună că suma se reportează automat. În Italia, plata tardivă poate fi corectată de regulă prin ravvedimento operoso, cu achitarea taxei restante, a dobânzilor și a sancțiunii reduse în funcție de cât de repede este remediată întârzierea.
Într-o asemenea situație, cel mai sigur pas este verificarea imediată a F24-ului și a planului de rate cu CAF-ul, commercialista sau serviciul folosit pentru declarația fiscală. O întârziere rezolvată rapid este, în general, mai puțin costisitoare decât una lăsată să se acumuleze.
Surse folosite
Agenzia delle Entrate – scadențele IRPEF din 20 august 2026 și rata a doua cu dobândă de 0,18%.
Agenzia delle Entrate – contribuabilii non-ISA și taxele datorate la 20 august 2026.
Agenzia delle Entrate – cedolare secca, rata a doua din 20 august 2026.
Agenzia delle Entrate – calendarul separat pentru contribuabilii ISA.