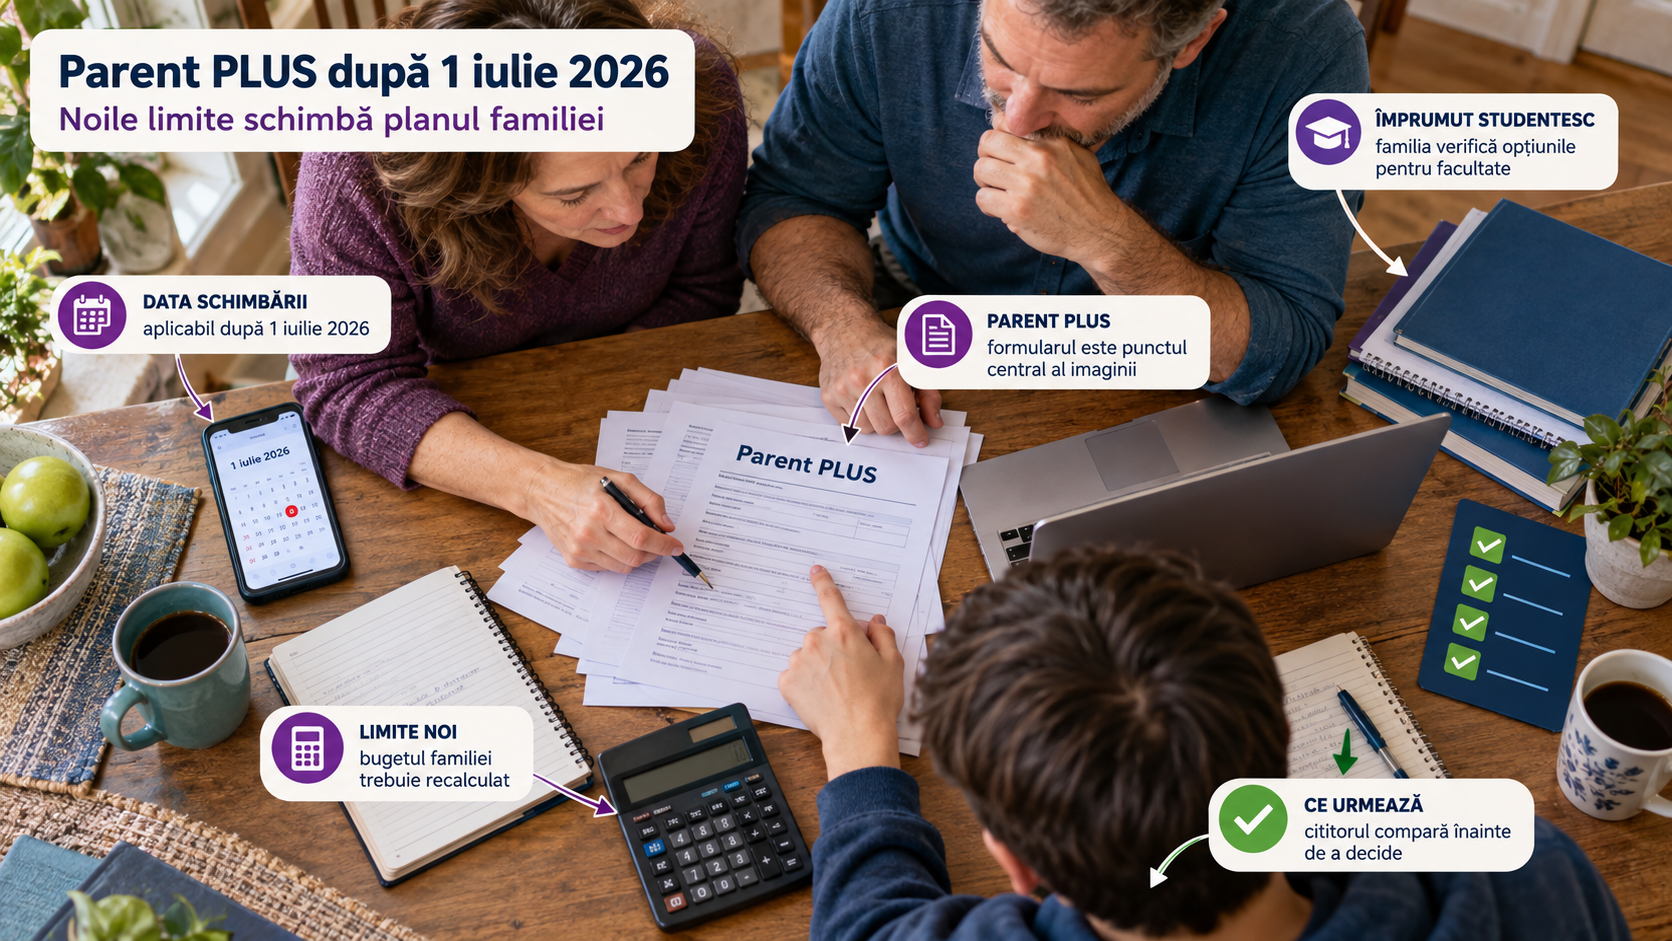
Familiile care se bazează pe împrumuturi federale Parent PLUS pentru plata facultății în Statele Unite trebuie să refacă bugetul de studii. De la 1 iulie 2026, regulile federale au introdus limite clare pentru cât pot împrumuta părinții în numele unui student dependent: cel mult 20.000 de dolari pe an și cel mult 65.000 de dolari în total pentru acel student.
Schimbarea contează mai ales pentru familiile românești stabilite în SUA, unde costurile de colegiu pot varia enorm de la o universitate la alta. Parent PLUS era, până acum, una dintre variantele folosite când ajutorul financiar, bursele, economiile și împrumuturile studentului nu acopereau costul total de participare.
Ce este Parent PLUS și ce s-a schimbat
Parent PLUS este un împrumut federal Direct PLUS contractat de părinți pentru un student dependent înscris la studii universitare de licență. Banii nu sunt împrumutați de student, ci de părinte, chiar dacă scopul este plata facultății copilului.
Înainte de 1 iulie 2026, regula generală permitea ca părinții să împrumute până la costul de participare stabilit de instituție, minus alte forme de ajutor financiar primite de student. Practic, limita era legată de costul facultății, nu de un plafon federal fix.
După schimbarea introdusă prin Public Law 119-21 și regulile finale publicate de Department of Education în Federal Register, pentru perioadele de înscriere care încep la sau după 1 iulie 2026, suma totală pe care toți părinții o pot împrumuta pentru același student dependent nu poate depăși 20.000 de dolari într-un an academic.
Există și o limită totală: 65.000 de dolari pentru fiecare student dependent. Această limită se aplică împrumuturilor Parent PLUS făcute în numele acelui student, indiferent de câți părinți împrumută.
De ce contează limita de 65.000 de dolari
Noua limită totală schimbă planificarea pentru patru ani de facultate. Dacă o familie împrumută 20.000 de dolari în fiecare dintre primii trei ani, ajunge deja la 60.000 de dolari. În al patrulea an, spațiul rămas până la plafonul total este de doar 5.000 de dolari.
Asta nu înseamnă că fiecare familie va avea nevoie de Parent PLUS sau că fiecare student va atinge plafonul. Dar în cazul universităților cu costuri ridicate, diferența dintre costul total și ajutorul financiar primit poate deveni mai greu de acoperit doar prin împrumut federal pentru părinți.
Ce excepție există pentru studenții deja înscriși
Regulile prevăd o excepție limitată pentru unii studenți deja înscriși înainte de intrarea deplină în vigoare a noilor limite. În linii mari, noile plafoane nu se aplică temporar dacă studentul era înscris într-un program de studiu la 30 iunie 2026 și exista deja un împrumut Direct făcut pentru acel program înainte de 1 iulie 2026, fie pentru părinte, fie pentru student.
Excepția nu este nelimitată. Ea se aplică pe perioada estimată până la obținerea credentialului, dar nu mai mult de trei ani academici, potrivit textului legii. NASFAA explică și că studentul trebuie să rămână înscris continuu în același program și la aceeași instituție pentru a păstra această protecție limitată.
Familiile nu ar trebui să presupună automat că se încadrează. Cel mai sigur pas este verificarea directă cu biroul de financial aid al universității.
Universitățile pot avea propriile limite mai mici
Un alt detaliu important: regulile permit instituțiilor de învățământ superior să stabilească limite mai mici pentru împrumuturile federale într-un anumit program de studiu, dacă aplică regula consecvent tuturor studenților din acel program. Asta înseamnă că plafonul federal de 20.000 de dolari nu garantează automat că o familie va putea împrumuta exact această sumă în orice situație.
Pentru părinți, întrebarea corectă nu mai este doar „cât costă facultatea?”, ci și „cât permite universitatea să fie împrumutat federal pentru acest program?”.
Ce ar trebui să verifice familiile acum
Primul pas este o discuție cu financial aid office, nu cu un creditor privat sau cu informații găsite pe forumuri. Universitatea poate confirma costul de participare, ajutorul financiar acordat, limita aplicabilă și dacă studentul se încadrează într-o excepție de tranziție.
Al doilea pas este refacerea bugetului pe toți anii rămași, nu doar pe anul curent. Limita totală de 65.000 de dolari face ca deciziile din primul și al doilea an să conteze mai mult pentru anii finali.
Al treilea pas este verificarea alternativelor reale: burse instituționale, payment plans, muncă part-time permisă, economii de familie, community college pentru primii ani sau, unde este cazul, transferul către o instituție mai accesibilă. Împrumuturile private pot exista ca opțiune, dar nu au aceleași protecții ca împrumuturile federale și trebuie analizate cu atenție.
Pentru familiile românești din Statele Unite, mesajul practic este simplu: Parent PLUS nu mai funcționează ca o „plasă” federală aproape nelimitată pentru diferența dintre costul facultății și ajutorul primit. După 1 iulie 2026, planificarea trebuie făcută mai devreme, cu cifre pe patru ani și cu confirmare scrisă de la universitate.