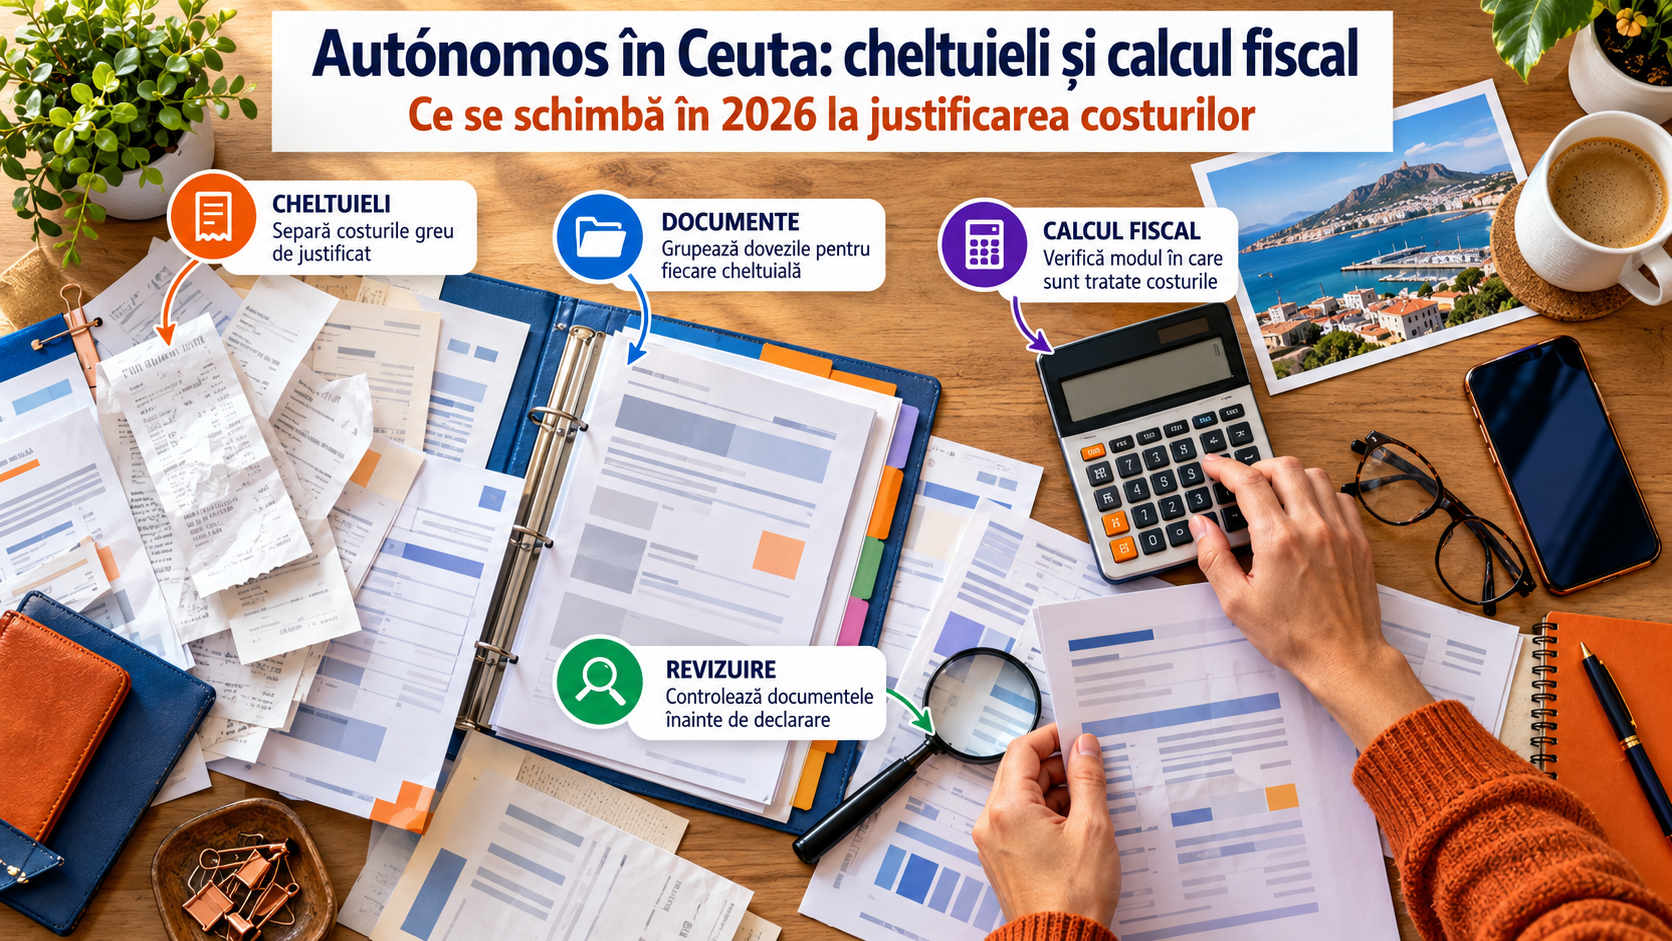
O cheltuială fără factură nu devine deductibilă doar pentru că este trecută în categoria gastos de difícil justificación. În 2026, această formulă fiscală rămâne un calcul standardizat pentru anumite activități independente, nu o permisiune de a introduce în contabilitate plăți care nu pot fi demonstrate.
Pentru un autónomo din Ceuta, confuzia poate fi și mai mare, deoarece în declarația de venit se întâlnesc două mecanisme diferite: procentul pentru provizioane și cheltuieli greu justificabile, pe de o parte, și deducerea din impozit pentru veniturile obținute în Ceuta, pe de altă parte. Ele nu se adună într-un singur procent și nu se aplică în aceeași etapă.
Informațiile au fost verificate în septembrie 2026 în textele consolidate ale Legii și Regulamentului privind impozitul pe venitul persoanelor fizice din Spania. La această dată, nu apare o regulă specială care să majoreze numai pentru Ceuta procentul cheltuielilor greu justificabile.
Procentul se aplică numai în estimación directa simplificada
Categoria oficială este provisiones deducibles y gastos de difícil justificación — provizioane deductibile și cheltuieli greu justificabile. Ea poate fi utilizată de persoanele care își determină venitul net din activitatea economică prin estimación directa simplificada, adică forma simplificată a estimării directe.
Regulamentul IRPF stabilește un procent de 5%, aplicat asupra venitului net pozitiv calculat înainte de includerea acestei categorii. Rezultatul deductibil nu poate depăși plafonul anual de 2.000 de euro.
Calculul nu se aplică atunci când rezultatul intermediar este negativ. De asemenea, nu poate fi folosit în același mod de un contribuabil aflat în estimación directa normal sau în estimación objetiva. Regimul fiscal declarat pentru activitate trebuie verificat înainte de introducerea sumei.
Acest mecanism privește IRPF și nu trebuie confundat cu cotizația la Seguridad Social. Pentru diferența dintre venitul fiscal, randamentul folosit în sistemul de cotizare și celelalte obligații ale unei persoane independente este util ghidul despre cotizațiile și veniturile unui autónomo în Spania în 2026.
Formula nu înlocuiește facturile pentru cheltuielile obișnuite
Procentul de 5% se calculează după stabilirea veniturilor și a cheltuielilor deductibile care pot fi identificate separat. Chiria spațiului profesional, serviciile unui contabil, asigurările, consumabilele sau alte costuri declarate individual trebuie să îndeplinească propriile condiții fiscale și să fie susținute cu documentele cerute.
Prin urmare, un bon ilizibil, o plată personală sau o factură emisă pe alt nume nu devin automat deductibile sub eticheta cheltuielilor greu justificabile. Suma rezultată din procent este o ajustare prevăzută de regulament, nu un „sertar” în care contribuabilul poate muta orice cost respins.
Documentele activității trebuie păstrate potrivit obligațiilor fiscale aplicabile. Dacă Agencia Tributaria verifică o cheltuială declarată separat, contribuabilul trebuie să poată demonstra legătura acesteia cu activitatea economică, înregistrarea corectă și documentul justificativ.
Plafonul de 2.000 de euro se verifică la nivelul contribuabilului
Limita anuală se aplică ansamblului provizioanelor deductibile și cheltuielilor greu justificabile. Deschiderea mai multor activități nu transformă plafonul într-o sumă separată pentru fiecare cod de activitate.
Înainte de aplicarea procentului trebuie centralizate rezultatele activităților care intră în estimación directa simplificada. Calculul final se face pentru contribuabil, cu respectarea plafonului prevăzut de regulament.
Această regulă contează pentru persoanele care desfășoară simultan, de exemplu, servicii profesionale și comerț. Introducerea automată a plafonului maxim pentru fiecare activitate poate mări nejustificat cheltuiala deductibilă și poate conduce la o regularizare ulterioară.
Deducerea pentru Ceuta intervine după calcularea venitului net
Reducerea rezultatului activității prin cheltuieli deductibile și deducerea pentru veniturile obținute în Ceuta operează în etape diferite ale declarației.
Mai întâi se determină rendimiento neto — venitul net al activității. În această etapă intră veniturile, cheltuielile deductibile documentate și, dacă este aplicabilă forma simplificată, procentul pentru provizioane și cheltuieli greu justificabile.
Ulterior se calculează baza și cota IRPF. Articolul 68.4 din Legea IRPF prevede o deducere de 60% pentru partea din cotele integrale corespunzătoare veniturilor care îndeplinesc condițiile legale privind Ceuta sau Melilla.
Așadar, procentul de 60% nu se scade direct din încasările afacerii și nici nu majorează procentul de 5% al cheltuielilor greu justificabile. Este o deducere din impozit, aplicată părții de cotă aferente veniturilor eligibile.
O adresă în Ceuta nu dovedește singură originea venitului
Aplicarea deducerii teritoriale depinde de natura și locul în care este obținut venitul. Pentru activitățile economice trebuie analizat dacă acestea sunt desfășurate efectiv în Ceuta și dacă venitul poate fi încadrat în condițiile stabilite de articolul 68.4.
Simpla înscriere a domiciliului fiscal, existența unei adrese poștale sau emiterea unei facturi din Ceuta nu rezolvă automat această analiză. Locul prestării serviciilor, organizarea activității și legătura reală cu orașul pot influența încadrarea fiscală.
Situațiile în care există clienți, sedii sau activitate și în restul Spaniei cer o separare atentă a veniturilor. Deducerea nu trebuie extinsă automat asupra întregii cote dacă numai o parte a rezultatului provine din operațiuni eligibile în Ceuta.
Dosarul fiscal trebuie să arate cele două calcule separat
Pentru pregătirea declarației aferente anului 2026, registrul veniturilor și cheltuielilor trebuie să permită refacerea rezultatului activității fără estimări improvizate. Facturile emise, facturile primite, extrasele bancare și registrele fiscale trebuie corelate.
Într-o fișă separată poate fi păstrat calculul procentului de 5%, cu rezultatul intermediar asupra căruia a fost aplicat și verificarea plafonului anual. Pentru deducerea aferentă Ceuta trebuie documentate veniturile considerate eligibile și legătura lor efectivă cu activitatea desfășurată în oraș.
O recapitulare a obligațiilor fiscale și a modului în care veniturile influențează situația unui autónomo ajută la separarea declarației IRPF de regularizarea cotizațiilor sociale.
Înainte de depunere, verificarea trebuie făcută în serviciile oficiale ale Agencia Tributaria pentru exercițiul fiscal respectiv, deoarece formularul și instrucțiunile campaniei pot clarifica modul concret de înscriere a sumelor. Dacă activitatea se desfășoară atât în Ceuta, cât și în alte teritorii, un asesor fiscal poate verifica repartizarea fără a transforma deducerea teritorială într-un avantaj aplicat întregii afaceri.
Întrebări frecvente
Pot declara drept cheltuială orice plată pentru care nu mai am factura?
Nu. Procentul pentru gastos de difícil justificación este un calcul standardizat și nu validează automat plățile fără documente sau cheltuielile personale.
Ce procent se aplică în 2026 pentru cheltuielile greu justificabile?
Regulamentul IRPF prevede 5% din venitul net pozitiv calculat înaintea acestei categorii, în limita anuală de 2.000 de euro, pentru activitățile eligibile aflate în estimación directa simplificada.
Deducerea de 60% pentru Ceuta se scade direct din venitul afacerii?
Nu. Ea se aplică părții din cotele integrale aferente veniturilor care îndeplinesc condițiile legale pentru Ceuta sau Melilla, după determinarea venitului net și calcularea impozitului.
Este suficient ca domiciliul fiscal să fie în Ceuta?
Nu. Pentru activitatea economică trebuie demonstrată legătura efectivă a veniturilor cu Ceuta, potrivit condițiilor din Legea IRPF.