O mașină scumpă cumpărată cu numerar, bani depuși în cont fără o sursă demonstrabilă sau sume importante introduse într-o firmă pot ajunge să ridice întrebări pentru ANAF atunci când nu se potrivesc cu veniturile declarate.
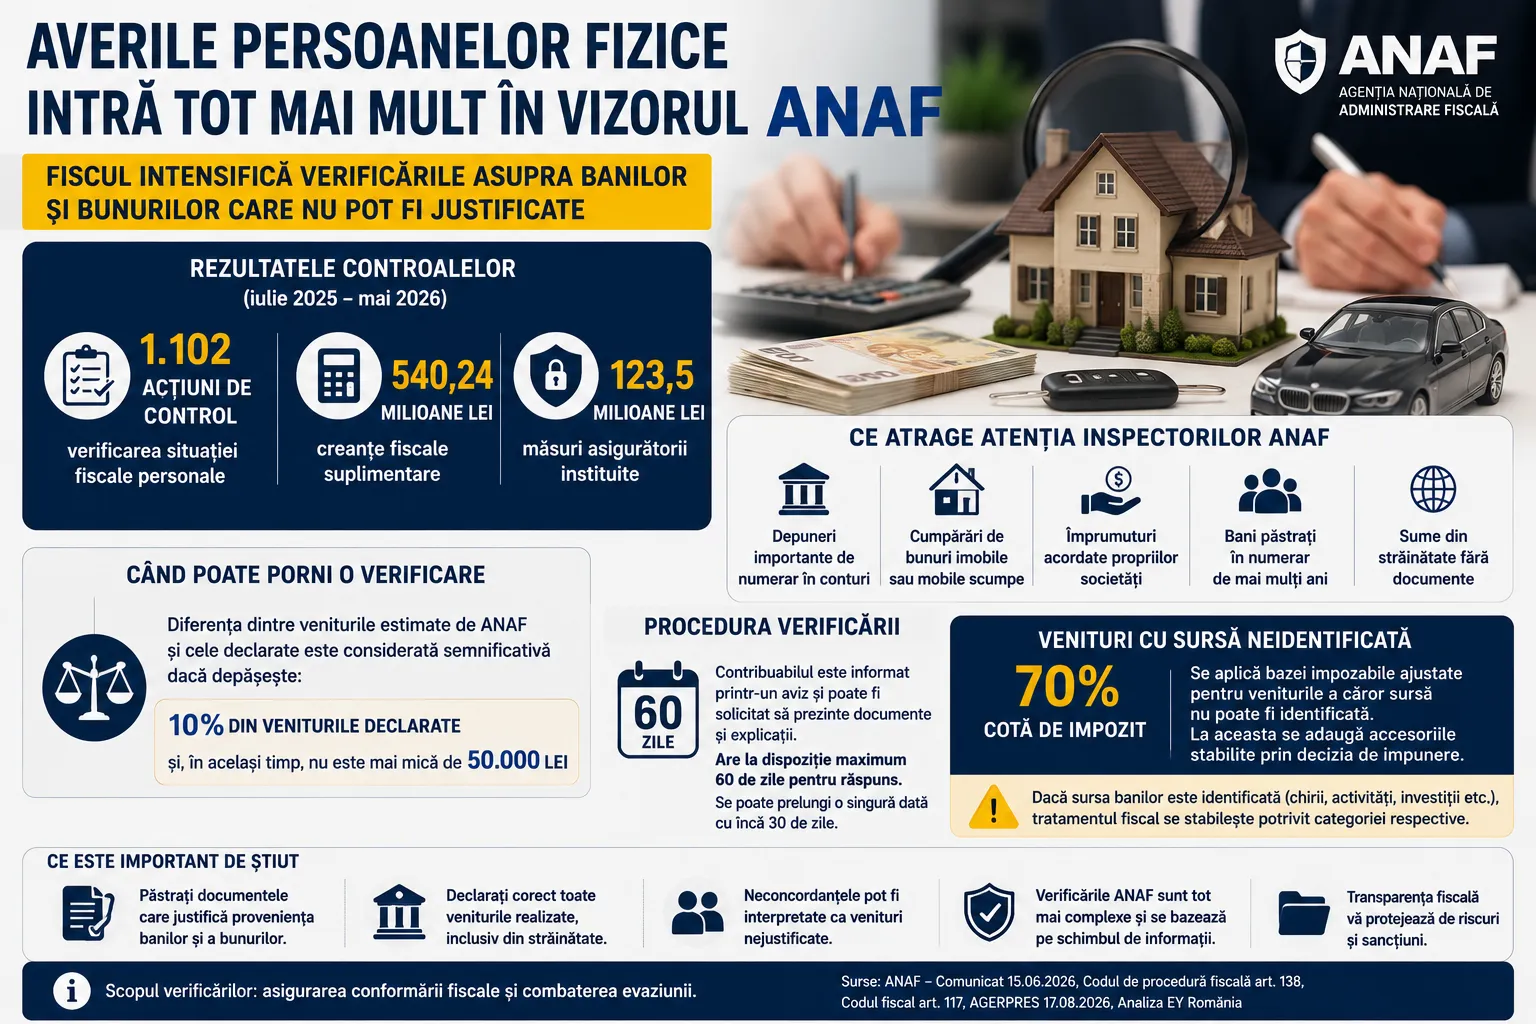
Verificările situației fiscale personale au devenit mult mai vizibile în ultimul an. Între iulie 2025 și mai 2026, ANAF a finalizat 1.102 acțiuni de control, în urma cărora au fost stabilite creanțe fiscale suplimentare de 540,24 milioane de lei și măsuri asigurătorii de peste 123,5 milioane de lei. Autoritatea descrie operațiunea drept una dintre cele mai ample acțiuni de acest tip din ultimii ani.
Ce atrage atenția inspectorilor ANAF
Controalele nu pornesc doar pentru că cineva deține o locuință, o mașină scumpă sau are bani în bancă. ANAF analizează dacă există diferențe relevante între veniturile declarate și patrimoniul sau fluxurile financiare observate.
Printre situațiile identificate frecvent în controalele recente se află:
- depuneri importante de numerar în conturi personale sau în conturile unor firme;
- cumpărarea de bunuri mobile și imobile cu bani a căror proveniență nu poate fi demonstrată;
- împrumuturi acordate propriilor societăți;
- majorări de capital social;
- sume despre care contribuabilul afirmă că erau păstrate în numerar de mai mulți ani;
- bani despre care se susține că provin din străinătate, dar care nu pot fi confirmați prin documente sau schimbul de informații cu alte administrații fiscale.
ANAF a identificat separat și venituri cu sursă cunoscută, dar nedeclarate, precum chirii, activități independente, câștiguri din tranzacții cu titluri de valoare sau venituri realizate în străinătate.
Când diferența devine suficient de mare pentru verificare
Codul de procedură fiscală definește un prag pentru riscul de neconformare.
Diferența dintre veniturile estimate de ANAF și cele declarate este considerată semnificativă dacă depășește 10% din veniturile declarate și, în același timp, nu este mai mică de 50.000 de lei.
Această regulă este importantă deoarece simpla existență a unei tranzacții mari nu înseamnă automat control fiscal.
ANAF realizează mai întâi o analiză de risc. În 2026, instituția a transmis deja 313 notificări de conformare unor persoane fizice identificate cu risc fiscal, inclusiv unor persoane cu averi mari. Numai în primul trimestru au fost selectate 170 de persoane pentru verificări documentare și alte 82 pentru verificarea situației fiscale personale.
Ce documente poate cere Fiscul
Dacă se ajunge la verificarea situației fiscale personale, contribuabilul este informat printr-un aviz.
ANAF poate solicita documente și explicații privind proveniența fondurilor, iar persoana verificată are în mod normal maximum 60 de zile pentru a le prezenta. Termenul poate fi prelungit o singură dată, cu încă 30 de zile, dacă există motive justificate și organul fiscal aprobă solicitarea.
Pot deveni relevante extrasele bancare, contractele de vânzare, contractele de împrumut, documentele privind moștenirile sau donațiile, declarațiile fiscale și dovezile privind veniturile realizate în străinătate.
ANAF a arătat că explicații precum „aveam banii cash” sau „i-am primit de la o altă persoană” nu sunt suficiente dacă nu pot fi susținute prin probe care să arate valoarea sumelor, momentul în care au fost obținute și traseul acestora.
Veniturile cu sursă neidentificată pot fi impozitate cu 70%
Consecința poate fi severă atunci când, după procedura fiscală, ANAF stabilește existența unor venituri a căror sursă nu poate fi identificată.
Articolul 117 din Codul fiscal prevede o cotă de 70% aplicată bazei impozabile ajustate, la care se pot adăuga accesoriile stabilite prin decizia de impunere. Regula se aplică deciziilor de impunere emise începând cu 1 iulie 2024.
Este însă o diferență esențială: cota de 70% nu se aplică automat oricărui venit nedeclarat. Dacă sursa banilor este identificată — de exemplu, chirie sau activitate independentă — tratamentul fiscal se stabilește potrivit categoriei respective. ANAF a clarificat expres această distincție.
Într-un sistem în care administrațiile fiscale schimbă tot mai multe informații, iar tranzacțiile bancare și patrimoniul pot fi comparate cu veniturile declarate, posibilitatea de a demonstra proveniența banilor devine tot mai importantă. Nu averea în sine este problema, ci diferența dintre ceea ce o persoană deține sau cheltuiește și ceea ce poate demonstra fiscal că a câștigat legal.
Surse folosite
- ANAF / Ministerul Finanțelor, 15 iunie 2026 – bilanțul celor 1.102 acțiuni de control privind situația fiscală personală.
- ANAF – Direcția Generală Control Venituri Persoane Fizice, date privind notificările de conformare și persoanele selectate pentru control în 2026.
- Codul de procedură fiscală, art. 138 – analiza de risc, pragul de 10% și minimum 50.000 lei și procedura verificării.
- Codul fiscal / Legea 296/2023, art. 117 – impozitarea cu 70% a veniturilor cu sursă neidentificată.
- AGERPRES / analiza EY România, 17 august 2026 – principalele tipuri de neconformare întâlnite în controalele ANAF asupra persoanelor fizice.