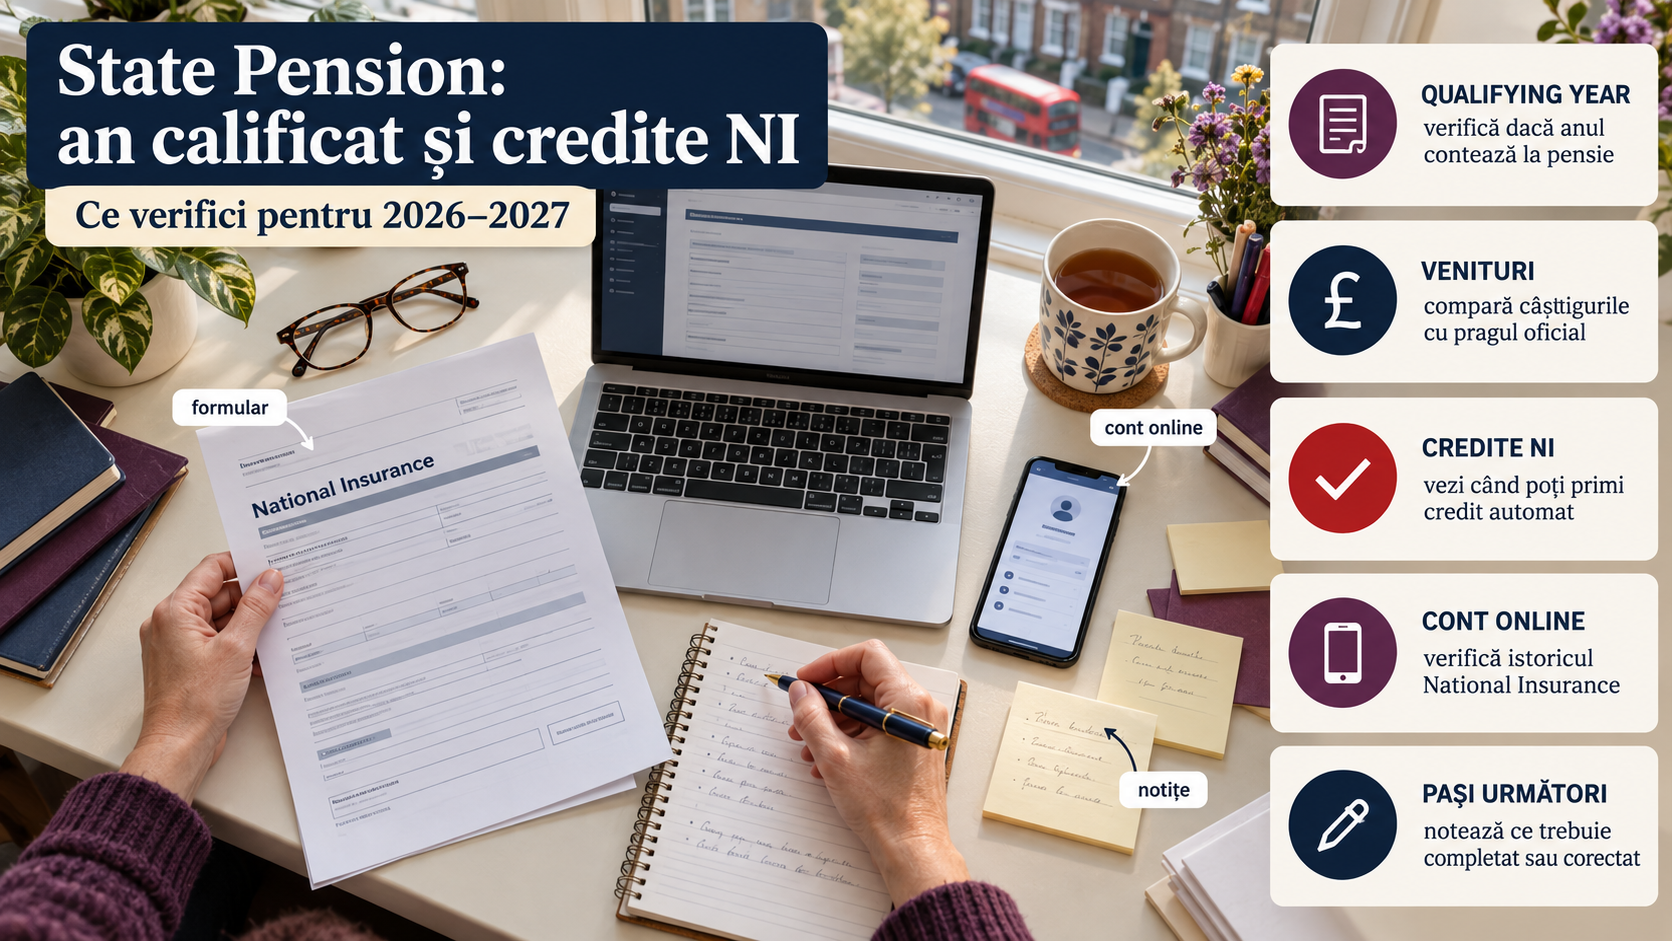
Un an lipsă în istoricul de National Insurance poate părea o simplă linie într-un cont online, dar la pensia de stat britanică poate conta mult. În anul fiscal 2026–2027, regulile publicate de GOV.UK arată clar ce venituri protejează istoricul NI pentru angajați, ce se întâmplă cu persoanele self-employed și în ce situații pot apărea creditele National Insurance.
Ce înseamnă un qualifying year pentru State Pension
GOV.UK explică faptul că ai nevoie de cel puțin 10 qualifying years în istoricul National Insurance pentru a primi orice sumă din new State Pension. Un qualifying year poate veni din muncă și contribuții NI, din credite National Insurance sau din contribuții voluntare.
Pentru suma completă, lucrurile depind de istoricul individual, iar GOV.UK recomandă verificarea State Pension forecast. Asta este important mai ales pentru cei care au muncit în mai multe țări, au avut pauze în activitate sau au perioade în care veniturile au fost mici.
În practică, întrebarea cititorului este: „ce trebuie să apară în istoricul meu pentru ca anul să conteze?”. Răspunsul diferă între angajat, self-employed și persoană care primește credite NI.
Angajați: pragul Lower Earnings Limit în 2026–2027
Pentru angajați, pragul-cheie este Lower Earnings Limit, prescurtat LEL. În 2026–2027, pagina oficială GOV.UK pentru angajatori listează LEL la £129 pe săptămână, £559 pe lună și £6,708 pe an.
Sub acest prag, veniturile nu protejează automat istoricul NI. La sau peste LEL, angajatul nu plătește încă National Insurance până la Primary Threshold, dar primește beneficiile asociate plății NI. Pentru 2026–2027, Primary Threshold este £242 pe săptămână, £1,048 pe lună și £12,570 pe an.
Asta înseamnă că un angajat poate avea un an util pentru State Pension chiar dacă nu i s-a reținut efectiv NI din salariu, atâta timp cât veniturile raportate ajung la nivelul LEL în perioada relevantă. Verificarea finală trebuie făcută însă în contul personal de National Insurance, nu doar pe fluturașul de salariu.
Self-employed: pragul de profit și Class 2
Pentru persoanele self-employed, GOV.UK spune că în 2026–2027, dacă profitul este de £7,105 sau mai mult pe an, contribuțiile Class 2 sunt tratate ca fiind plătite pentru protejarea istoricului National Insurance. Nu trebuie plătită separat Class 2 în această situație.
Dacă profitul este mai mare de £12,570 pe an, persoana self-employed plătește Class 4 National Insurance: 6% pe profitul peste £12,570 până la £50,270 și 2% pe profitul peste £50,270. Class 4 este o obligație fiscală, dar protecția istoricului pentru pensie este legată de tratamentul Class 2.
Dacă profitul este sub £7,105 pe an, GOV.UK precizează că nu trebuie plătit nimic, dar se poate alege plata voluntară Class 2. Pentru anul fiscal 2026–2027, rata Class 2 este £3.65 pe săptămână.
Această zonă este una în care mulți oameni descoperă târziu lipsuri în istoric. Dacă ai lucrat pe cont propriu și vezi ani neclari în contul NI, merită citit și ghidul despre situațiile în care HMRC contactează persoane self-employed pentru corectarea viitoarei State Pension.
Când poți primi credite National Insurance
Creditele NI pot completa istoricul atunci când nu ai contribuit suficient prin muncă. GOV.UK dă mai multe exemple: persoane aflate pe Jobseeker’s Allowance primesc Class 1 credits automat, iar cele șomere care caută de lucru, dar nu primesc Jobseeker’s Allowance, trebuie să contacteze Jobcentre pentru a cere Class 1 credits.
Persoanele aflate pe Employment and Support Allowance primesc Class 1 credits automat. Cei care sunt pe Statutory Sick Pay, dar nu câștigă suficient pentru un qualifying year, trebuie să ceară Class 1 credits în scris la HMRC.
Părinții sau tutorii înregistrați pentru Child Benefit pentru un copil sub 12 ani primesc Class 3 credits automat, chiar dacă nu primesc efectiv plata Child Benefit. Pentru Universal Credit, GOV.UK spune că se primesc Class 3 credits automat.
Și îngrijitorii pot avea drept la credite. Cei care primesc Carer’s Allowance sau, în Scoția, Carer Support Payment, primesc Class 1 credits automat. Cei care îngrijesc una sau mai multe persoane bolnave sau cu dizabilități cel puțin 20 de ore pe săptămână pot cere Class 3 carer’s credits dacă nu primesc Carer’s Allowance sau Carer Support Payment.
Ce trebuie verificat înainte de a plăti voluntar
Contribuțiile voluntare pot ajuta la completarea unor goluri, dar nu sunt automat cea mai bună alegere pentru fiecare persoană. GOV.UK listează pentru 2026–2027 rata Class 3 la £18.40 pe săptămână, însă plata trebuie decisă după verificarea istoricului NI și a State Pension forecast.
Cel mai sigur traseu este simplu: verifici State Pension forecast, verifici National Insurance record, identifici anii marcați ca incomplete și abia apoi vezi dacă acel an poate fi acoperit prin muncă, credite sau contribuții voluntare. În cazuri complicate, mai ales cu ani lucrați în afara UK, cititorul trebuie să se bazeze pe răspunsul oficial din contul GOV.UK sau de la instituția competentă.
Întrebări frecvente
Cât trebuie să câștig ca angajat pentru un qualifying year în 2026–2027?
Pragul Lower Earnings Limit este £129 pe săptămână, £559 pe lună sau £6,708 pe an. La sau peste acest nivel, angajatul nu plătește NI până la Primary Threshold, dar primește beneficiile asociate plății NI.
Ce profit trebuie să am ca self-employed pentru ca anul să conteze?
Pentru 2026–2027, dacă profitul self-employed este de £7,105 sau mai mult pe an, Class 2 este tratată ca plătită pentru protejarea istoricului NI. Dacă profitul este sub acest nivel, poți alege plata voluntară Class 2.
Creditele NI se primesc automat?
Unele se primesc automat, de exemplu în anumite situații cu Jobseeker’s Allowance, Employment and Support Allowance, Universal Credit, Carer’s Allowance sau Child Benefit pentru copil sub 12 ani. În alte situații trebuie depusă cerere sau contactat Jobcentre/HMRC.
Trebuie să plătesc Class 3 dacă am un an lipsă?
Nu automat. Class 3 este o contribuție voluntară pentru completarea golurilor, dar înainte de plată trebuie verificat istoricul NI și State Pension forecast.