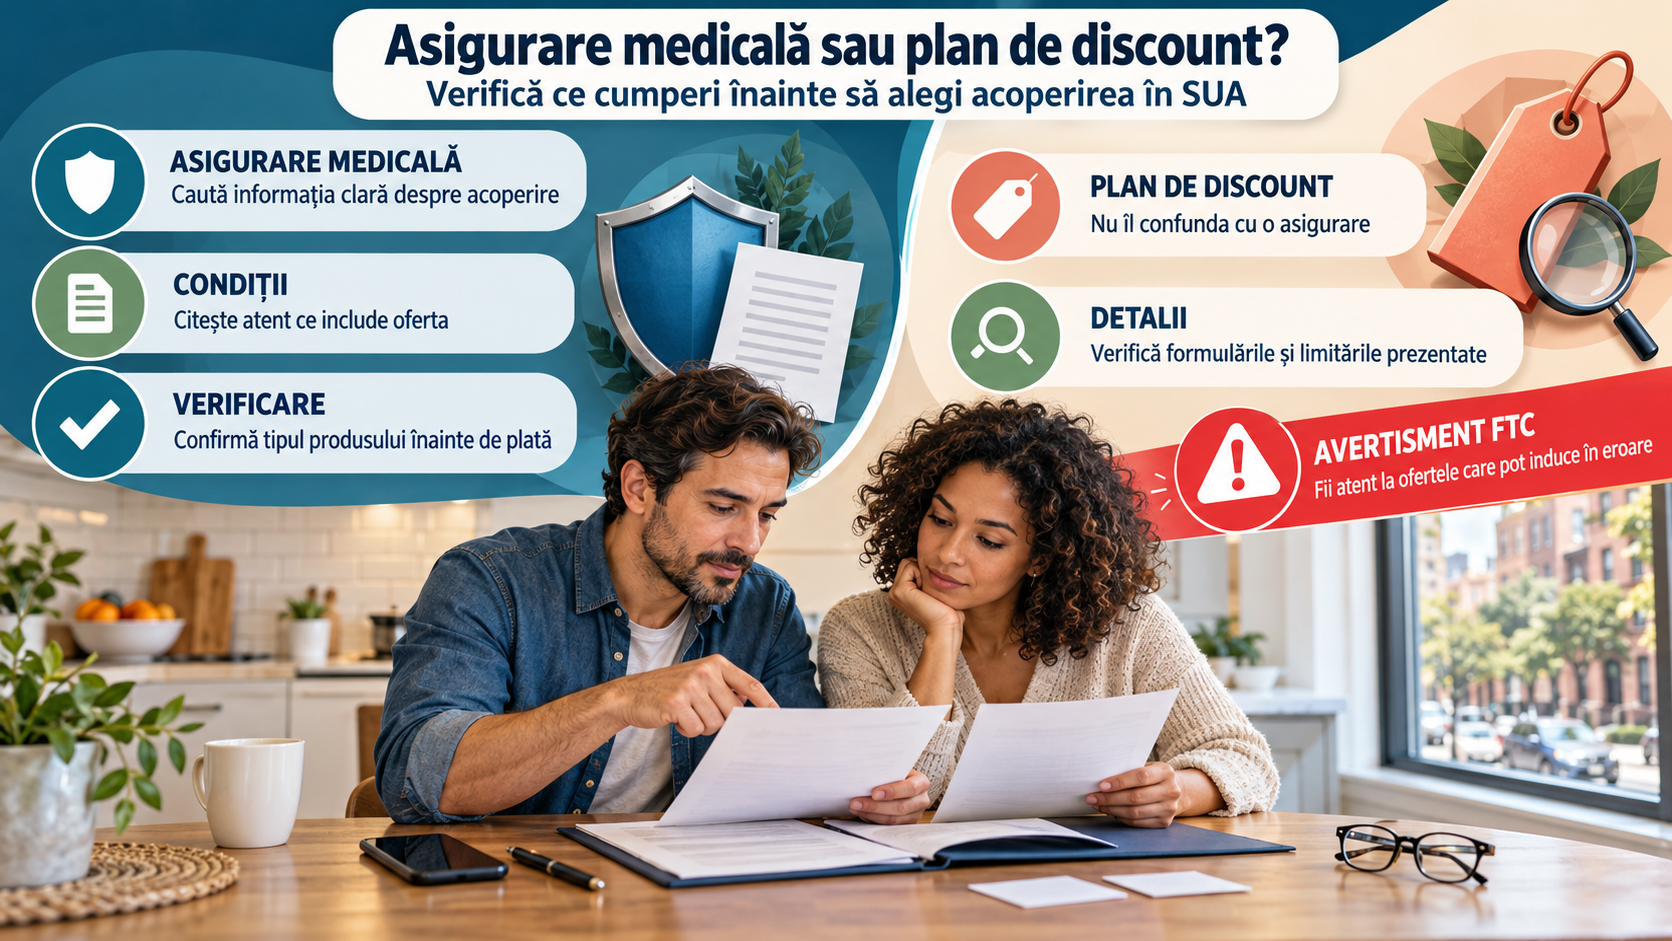
O ofertă prezentată la telefon drept „plan PPO complet” poate ajunge să acopere doar reduceri la anumite servicii, în timp ce pacientul rămâne responsabil pentru cea mai mare parte a facturii. Federal Trade Commission (FTC) le cere consumatorilor să stabilească înainte de plată dacă li se vinde o asigurare medicală sau numai un medical discount plan — plan de reduceri medicale.
Avertismentul publicat de FTC la 18 iunie 2025 a căpătat o relevanță nouă după acțiunea anunțată de autoritate la 22 aprilie 2026 împotriva unei operațiuni care ar fi comercializat produse limitate ca și cum ar fi fost asigurări medicale complete. Informațiile din acest articol au fost verificate la 26 septembrie 2026.
Reducerea negociată nu transferă factura către un asigurător
O asigurare medicală preia, în condițiile contractului, o parte din costurile serviciilor acoperite. Pacientul poate avea de achitat prima, franșiza deductibilă, coplăți sau coasigurare, dar există o poliță care arată serviciile acoperite, excluderile, rețeaua și obligațiile asigurătorului.
Un plan de discount funcționează diferit. Membrul plătește de regulă o taxă pentru acces la prețuri negociate cu anumiți medici, dentiști, farmacii sau alți furnizori. Planul nu achită factura medicală în locul pacientului: după aplicarea eventualei reduceri, costul rămas îi revine acestuia.
FTC subliniază că unele asemenea programe oferă reduceri reale. Problema apare când sunt prezentate drept echivalentul unei asigurări ori când promisiunile despre economii și furnizorii participanți nu corespund realității. National Association of Insurance Commissioners (NAIC) avertizează că până și un card care acordă reducerile promise poate lăsa pacientul cu cheltuieli foarte mari în cazul unei spitalizări.
Cei care au nevoie de o privire de ansamblu asupra termenilor folosiți în polițe pot consulta ghidul despre costuri, Marketplace, Medicaid și asigurarea prin angajator.
Acțiunea FTC din 2026 arată cum poate fi deghizată oferta
În plângerea anunțată în aprilie 2026, FTC a susținut că șase pârâți, care ar fi operat sub mai multe denumiri, inclusiv Innovative Partners și American Collective, au vizat persoane aflate în căutarea unei asigurări complete. Potrivit acuzațiilor Comisiei, operațiunea ar fi folosit telemarketingul și referiri la guvern sau la asigurători cunoscuți pentru a vinde produse cu beneficii limitate și programe de discount.
FTC a mai afirmat că unele persoane care aveau deja asigurare ar fi fost contactate cu mesajul că trebuie să plătească pentru a-și menține sau reînnoi acoperirea. Instanța a emis inițial un ordin temporar care a oprit activitatea contestată, a înghețat active și a prevăzut desemnarea unui administrator judiciar.
Acestea sunt acuzații formulate într-un proces, nu o hotărâre definitivă asupra răspunderii pârâților. Pentru consumator, lecția practică este însă imediată: folosirea expresiilor „PPO”, „coverage” sau „government-approved” într-o conversație de vânzare nu demonstrează că produsul este o poliță de asigurare.
Cele cinci răspunsuri care trebuie primite în scris
Înainte de a comunica date bancare sau de a autoriza o plată, cumpărătorul ar trebui să solicite documentele ofertei și răspunsuri clare la următoarele întrebări:
- Produsul este asigurare medicală sau plan de discount?
- Care este denumirea juridică a asigurătorului, nu doar numele agentului ori al site-ului?
- Ce servicii sunt acoperite și ce servicii sunt excluse, în special spitalizarea, urgențele, analizele și medicamentele?
- Ce deductibilă, coplăți, limite de plată și reguli de rețea se aplică?
- Cum poate fi anulată înscrierea și care sunt condițiile unei eventuale rambursări?
Dacă oferta este doar un plan de discount, trebuie cerută lista actuală a furnizorilor. Apoi medicul, farmacia sau clinica se contactează direct, folosind datele de pe propriul site, nu numărul furnizat exclusiv de vânzător. Întrebarea trebuie să menționeze denumirea exactă a programului; simplul fapt că unitatea apare într-un director online nu confirmă acceptarea cardului.
Numele companiei poate fi verificat și prin departamentul de asigurări al statului. NAIC oferă acces la informații despre autoritățile statale și la instrumente pentru verificarea companiilor. Reglementarea asigurărilor este în principal statală, astfel că statutul unei firme și opțiunile de reclamație se verifică în statul în care locuiește consumatorul.
Un rezultat sponsorizat nu este portalul oficial Marketplace
FTC avertizează că escrocii și operatorii necinstiți pot apărea în rezultatele căutărilor atunci când cineva caută online o poliță. Un site care seamănă cu o pagină guvernamentală sau un apel primit imediat după completarea unui formular nu trebuie confundat cu Health Insurance Marketplace.
Portalul federal este HealthCare.gov, iar statele care administrează propriile Marketplace-uri sunt indicate de acesta. Pagina oficială de protecție împotriva fraudelor recomandă consumatorilor să identifice persoana sau organizația cu care discută, să își protejeze informațiile și să raporteze tentativele suspecte.
Eligibilitatea pentru o poliță Marketplace nu se stabilește prin promisiunea unui agent necunoscut. Românii care au întrebări despre condițiile de imigrare pot verifica separat ce statut legal este acceptat pentru înscrierea prin Marketplace în 2026.
Presiunea de a plăti imediat, refuzul de a trimite documentele, afirmația că oferta expiră în timpul apelului și solicitarea unor informații personale înainte de explicarea produsului sunt motive suficiente pentru oprirea conversației și verificarea independentă.
Ce faci dacă ai descoperit că produsul nu este cel promis
Păstrează reclama, mesajele, contractul, extrasele, chitanțele și numele folosite de agent. Trimite companiei o cerere scrisă de anulare, respectând metoda indicată în documente, și păstrează dovada transmiterii.
Dacă plata a fost făcută cu un card, contactează rapid emitentul și explică de ce tranzacția este contestată. Banca sau compania de card va spune ce procedură și ce documente sunt necesare; existența unei reclamații nu garantează automat recuperarea banilor.
O posibilă fraudă poate fi raportată FTC prin ReportFraud.ftc.gov. Problemele privind o companie sau un agent care pretinde că vinde asigurări se transmit și departamentului de asigurări din statul respectiv.
Pentru o alternativă reală de acoperire, familiile cu venituri limitate pot verifica și condițiile Medicaid și CHIP pentru copii și gravide din familii de imigranți. Un program de discount nu trebuie cumpărat ca soluție de înlocuire înainte de a fi verificate opțiunile disponibile prin angajator, Marketplace sau programele publice.
O verificare de câteva minute înaintea plății
- ☐ Am confirmarea scrisă că produsul este asigurare sau plan de discount.
- ☐ Cunosc denumirea juridică a companiei care răspunde pentru produs.
- ☐ Am citit serviciile acoperite, excluderile și costurile suportate de pacient.
- ☐ Am verificat direct dacă furnizorii din listă acceptă planul.
- ☐ Am căutat compania la autoritatea de asigurări a statului.
- ☐ Am păstrat oferta și nu am plătit sub presiunea unui apel telefonic.
Întrebări frecvente
Un plan medical de discount este o asigurare de sănătate?
Nu. Planul poate negocia reduceri la anumiți furnizori, dar nu preia factura medicală așa cum o face un asigurător în limitele poliței.
Faptul că oferta este numită „PPO” dovedește că am asigurare?
Nu. Termenul folosit în reclamă sau la telefon nu este suficient; trebuie identificate produsul, asigurătorul și documentele care stabilesc acoperirea.
Cum verific dacă medicul acceptă într-adevăr planul?
Cere lista actuală a furnizorilor și contactează direct cabinetul sau clinica, folosind datele sale oficiale. Menționează denumirea exactă a programului.
Unde raportez o posibilă înșelătorie?
Frauda poate fi raportată la ReportFraud.ftc.gov, iar problemele privind o companie sau un agent de asigurări pot fi transmise departamentului de asigurări al statului.